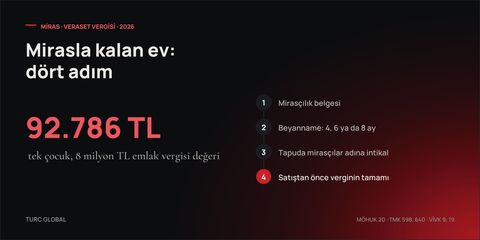
Bir ev sahibi vefat ettiğinde aile çoğu zaman önce cenaze, sonra banka hesabıyla uğraşır. İstanbul'daki daire sıraya ancak aylar sonra girer. O sırada iki saat de çoktan işlemeye başlamıştır: mirası reddetme süresi ve veraset vergisi beyannamesinin süresi. Mirasçılardan biri Almanya'da, biri İstanbul'da, biri Dubai'de yaşıyorsa işler daha da karışır.
Bu yazı süreci ailenin karşılaşacağı sırayla anlatıyor. Üç şeyi baştan söyleyelim. Türkiye'deki ev için mirasçıları ve payları Türk hukuku belirler; mirasbırakan yabancı olsa bile. Her işlem mirasçılık belgesiyle başlar. Ve tapu, vergi ödenmeden mirasçılar adına çevrilir, ama ev o vergi tamamen ödenmeden satılamaz.
Türkiye'deki ev Türk hukukuna tabidir
Milletlerarası Özel Hukuk ve Usul Hukuku Hakkında Kanun'un (MÖHUK, 5718) 20. maddesi mirası ölenin millî hukukuna bağlar ve hemen ardından bir istisna koyar: Türkiye'de bulunan taşınmazlar hakkında Türk hukuku uygulanır. Yani evi alan İngiliz, Rus ya da Kuveytli bir malik vefat ettiğinde, malvarlığının geri kalanı kendi ülkesinin hukukuna göre paylaşılsa bile İstanbul'daki daire Türk Medeni Kanunu'na göre paylaşılır.
Türk Medeni Kanunu'na göre (md. 499) sağ kalan eş, çocuklarla birlikte mirasçı olursa mirasın dörtte birini alır, kalanı çocuklar eşit paylaşır. Çocuk yoksa ve anne-baba zümresiyle mirasçı olursa yarısını, büyükanne-büyükbaba zümresiyle mirasçı olursa dörtte üçünü, bunlar da yoksa tamamını alır.
Saklı paylar (md. 506) da bu hukukla gelir: çocuklar için yasal payın yarısı; çocuklar ya da anne-babayla birlikte mirasçı olan eş için yasal payın tamamı. Evi tek bir kişiye bırakan bir vasiyetname bu payları çiğniyorsa, diğer mirasçılar tenkis davasıyla onu indirebilir. Yurt dışında yapılan vasiyetname, yapıldığı yerin ya da ölenin millî hukukunun şekil kurallarına uygunsa Türkiye'de de geçerlidir (MÖHUK md. 20/4). Kullanılabilmesi için önce Türkiye'de sulh hukuk mahkemesinde açılması gerekir.
1. adım: mirasçılık belgesi
Tapu müdürlüğü, vergi dairesi ve bankalar aynı belgeye bakar: mirasçıları ve paylarını gösteren mirasçılık belgesi, halk arasındaki adıyla veraset ilamı. Medeni Kanun'un 598. maddesine göre belgeyi noter ya da sulh hukuk mahkemesi verir.
Noter, nüfus kayıtları Türkiye'de olan ve vasiyetname gibi özel bir durum bulunmayan dosyalarda en hızlı yoldur; belge çoğu zaman aynı gün çıkar. Mirasçılardan birinin yurt dışında yaşaması tek başına engel değildir; Türk vatandaşıysa kaydı nüfusta zaten vardır.
Sulh hukuk mahkemesi, mirasbırakan yabancı uyrukluysa, aile kayıtları yurt dışındaysa ya da bir vasiyetname varsa uygulamada gidilen yoldur. Yabancı bir ülkenin verdiği veraset belgesi ya da "grant of probate" tapuda Türk mirasçılık belgesinin yerini tutmaz; Türk mahkemesine yapılan başvuruda delil olarak kullanılır. Mahkeme genellikle şunları ister:
- Ölüm belgesi: apostilli (Apostil Sözleşmesi'ne taraf olmayan ülkelerde konsolosluk onaylı) ve Türkiye'de yeminli tercümanca çevrilmiş.
- Akrabalığı gösteren belgeler: doğum ve evlilik belgeleri, aynı şekilde.
- Mirasçıların pasaport ya da kimlikleri.
- Varsa vasiyetname.
Yurt dışındaki mirasçının bunun için gelmesi gerekmez. Türk konsolosluğunda ya da bulunduğu ülkenin noterinde verip apostil yaptırdığı bir vekâletnameyle avukat başvuruyu yapar.
Terekenin borcu varlığından fazlaysa (evde ipotek, başka borçlar) saate dikkat edin: yasal mirasçı, ölümü öğrendiği tarihten itibaren üç ay içinde mirası reddedebilir (TMK md. 606). Bu süre geçtikten sonra borç da evle birlikte gelir.
2. adım: veraset ve intikal vergisi beyannamesi
Türkiye'de bulunan mallar, mirasbırakanın ve mirasçının uyruğu ne olursa olsun veraset ve intikal vergisine tabidir (VİVK, 7338, md. 1). Her mirasçı kendi payı için beyanname verir; hepsinin imzaladığı tek bir ortak beyanname de kabul edilir. Süre (md. 9), ölümün ve mirasçının nerede olduğuna göre değişir:
| Ölüm nerede? | Mirasçı nerede? | Ölümü izleyen günden itibaren süre |
|---|---|---|
| Türkiye | Türkiye | 4 ay |
| Türkiye | Yurt dışı | 6 ay |
| Yurt dışı | Türkiye | 6 ay |
| Yurt dışı | Ölenle aynı ülke | 4 ay |
| Yurt dışı | Başka bir yabancı ülke | 8 ay |
Beyanname, ölenin Türkiye'deki son ikametgâhının bağlı olduğu vergi dairesine verilir; İnteraktif Vergi Dairesi'nden elektronik olarak da gönderilebilir. Yurt dışındaki Türk vatandaşları beyannamelerini bulundukları ülkedeki konsolosluğa verebilir. Ölen Türkiye'de hiç ikamet etmemişse Gelir İdaresi'nin rehberi, malın bulunduğu yerin vergi dairesini gösterir (GİB, Mirasçıların Vergisel Yükümlülükleri Rehberi). Ekine mirasçılık belgesi, tapu fotokopisi ve belediyeden alınan emlak vergisi değeri yazısı konur.
Ev, ölüm yılının emlak vergisi değeriyle beyan edilir, piyasa değeriyle değil. 2026 yeniden değerlemesiyle bu değerler arttı, ama çoğu dairede hâlâ satış fiyatının altında. 57 Seri No'lu VİVK Genel Tebliği'yle belirlenen 2026 rakamları (KPMG özeti):
- İstisna: her çocuk (altsoy) ve eş için 2.907.136 TL; çocuk yoksa eş için 5.817.845 TL. Anne-baba ve kardeşlerin istisnası yok.
- Oranlar, istisnadan sonra kalan pay üzerinden: ilk 3.000.000 TL'ye %1, sonraki 7.000.000 TL'ye %3, sonraki 15.000.000 TL'ye %5, sonraki 30.000.000 TL'ye %7, 55.000.000 TL'yi aşan kısma %10.
Emlak vergisi değeri 8.000.000 TL olan bir daire için iki örnek (basitleştirilmiştir: borç yok, Türkiye'de başka mal yok, eşin mal rejiminden doğan katılma alacağı hesaba katılmadı):
- Tek çocuk, eş yok. 8.000.000 − 2.907.136 = 5.092.864 TL matrah. İlk 3.000.000 TL'nin %1'i 30.000 TL; kalan 2.092.864 TL'nin %3'ü 62.786 TL. Toplam 92.786 TL.
- Eş ve iki çocuk. Eşin dörtte biri 2.000.000 TL, istisnanın altında: vergi yok. Her çocuğun sekizde üçü 3.000.000 TL; istisnayı aşan 92.864 TL'nin %1'i, çocuk başına 929 TL.
Vergi, tahakkuktan itibaren üç yılda, her yıl mayıs ve kasımda olmak üzere altı eşit taksitte ödenir (md. 19); yurt dışından havaleyle de ödenebilir. Beyannamenin geç verilmesi cezayla sonuçlanır. Sekiz aya kadar uzanan sürelerde ilk başlanacak iş mirasçılık belgesidir; beyanname onsuz verilemez.
3. adım: tapuda intikal ve satış yasağı
Mirasçılık belgesi alındıktan sonra mirasçılar, tapu müdürlüğüne başvurup evi adlarına geçirir (intikal). Bu bir satış değildir: satıştaki %4 tapu harcı alınmaz, tapu yalnızca kendi döner sermaye bedelini tahsil eder. Randevu Web Tapu'dan alınır; işlem bizzat ya da vekâletnameyle tek seferde yapılır.
Tapu vergiyi beklemez. VİVK'nın 19. maddesine göre intikal, verginin tahakkuku beklenmeden yapılır ve sonuç 15 gün içinde vergi dairesine bildirilir. Aynı madde, ailelerin en çok takıldığı kuralı da koyar: o taşınmaza düşen veraset vergisi tamamen ödenmeden satış yapılamaz, üzerinde ipotek gibi bir ayni hak da kurulamaz. Satışta tapu, vergi dairesinden alınan ilişik kesme belgesini ister. Yani üç yıllık taksitler bitmeden satmak isteyen aile kalanı peşin öder ya da vergi dairesinin kabul ettiği bir teminat gösterir.
Mirasçı yabancıysa tapuda iki kontrol daha yapılır:
- Uyruk ve alan sınırları. Çoğu ülkenin vatandaşı Türkiye'de taşınmaz edinebilir. Mirasçının ülkesi bu listede değilse ya da miras onu alan sınırlarının (kişi başına ülke genelinde 30 hektar, ilçe yüzölçümünün %10'u) üzerine çıkarıyorsa, Tapu Kanunu'nun 35. maddesi mirası engellemez; mirasçının taşınmazı Bakanlığın vereceği, bir yılı geçmeyen süre içinde satmasını ister. Satmazsa Hazine satar ve bedeli ona öder.
- Askerî ve güvenlik bölgeleri. Satın almada olduğu gibi, yabancı adına tescilden önce bu sorulur. İstanbul'un merkezindeki bir daire için genellikle formalitedir.
Evin ödenmemiş emlak vergisi intikali durdurmaz, ama sonraki satışı durdurur. Mirasbırakanın tapudaki kimliği bugünkü kimliğiyle eşleşmiyorsa (pasaportla alıp sonra vatandaş olanlarda sık görülür) önce bu düzeltilir; adımları vatandaşlık sonrası tapu e-Devlet'te görünmüyor yazısında.
Birden çok mirasçı, tek ev
Paylaşmaya kadar mirasçılar evi elbirliğiyle sahiplenir ve birlikte tasarruf eder (TMK md. 640); biri "kendi payını" tek başına satamaz. Aile kimin konuşacağında anlaşamazsa mirasçılardan biri sulh hukuk mahkemesinden paylaşmaya kadar bir miras ortaklığı temsilcisi atanmasını isteyebilir.
Her mirasçı her zaman paylaştırma da isteyebilir (md. 642). Mahkeme mümkünse taşınmazı aynen bir mirasçıya verir ve farkı parayla denkleştirir; kimsenin almadığı tek bir daire ise satılır. Bu satış uygulamada açık artırmayla, bilirkişi, masraf ve aylarca süren duruşmalardan sonra olur. Erken anlaşan aileler (bir mirasçı diğerlerinin payını alır, hep birlikte satılır ya da ev kirada tutulup tek bir kişi yetkilendirilir) neredeyse her zaman daha kârlı çıkar.
Bu arada ev nasıl yönetilir?
- Kiracı kalır. Kira sözleşmesi devam eder, mirasçılar kiraya verenin yerine geçer. Kiranın yatacağı hesap konusunda anlaştığınızda kiracıya yazılı bildirin; o zamana kadar kira bütün mirasçılara birlikte aittir.
- Banka hesabı. Bankalar ölen müşterinin hesabını vergi dairesinden alınan yazıyla öder; yazı yoksa veraset vergisine karşılık %5 kesinti yapar (VİVK md. 17, GİB rehberi).
- Ölenin gelir vergisi beyannamesi. Ölenin beyan edilecek kira geliri varsa, ölüm yılına ait beyanname ölümden itibaren 4 ay içinde mirasçılarca verilir. Sonraki yıllarda her mirasçı kendi kira payını kira geliri vergisi kurallarına göre beyan eder.
- DASK. Zorunlu deprem sigortası yeni maliklerle devam eder; değişikliği öğrendikten sonra 15 gün içinde sigortacıya bildirmek gerekir (DASK adım adım).
- Emlak vergisi. Kasım taksidi yine ödenir; borç sonraki satışı engeller. Yurt dışından ödeme emlak vergisi yurt dışından nasıl ödenir yazısında.
Ev sahibiyseniz bugün yapabileceğiniz üç şey
- Tapudaki kimliğinizi bugünkü kimliğinizle eşleştirin, mirasçılarınız eski bir pasaport numarasının peşine düşmesin.
- Ailenize tek sayfalık bir dosya bırakın: tapu bilgileri (il, ilçe, ada, parsel, bağımsız bölüm), evin bağlı olduğu belediye ve emlak vergisi sicil numarası, DASK poliçe numarası, kiranın yattığı banka, kira sözleşmesi ve evi kimin yönettiği.
- Türkiye'deki ev için vasiyetname düşünüyorsanız saklı payları hesaba katın. Onları yok sayan bir vasiyetname, önlemek istediği davayı kendisi doğurur.
Mirasçılık belgesini avukat, beyannameyi mali müşavir hazırlar; biz bu işleri yapmıyoruz. Bizim yaptığımız, yurt dışındaki ailelerin etrafındaki işler: evrak sürerken evi kirada ve gözetim altında tutmak, mirasçılar tutmakla satmak arasında karar verirken evin değerini söylemek, tapu ve vergi dairesi izin verdiğinde evi satmak. Buradaki her kural 19 Ekim 2026 itibarıyla yürürlükte olandır. İstisna tutarları ve dilimler her ocak ayında değişir; bir rakama güvenmeden önce ölümün hangi yıl olduğuna bakın.