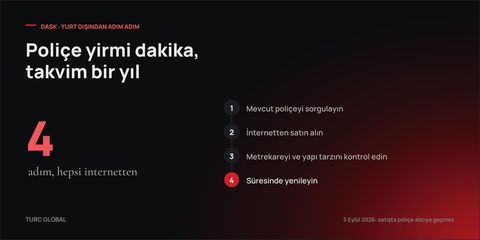
Yurt dışında yaşayan mülk sahiplerinden bu ay üst üste aynı soruyu aldık: "DASK'ın ne olduğunu anladık. Peki oradan oturduğumuz yerden nasıl yaptıracağız?"
Haklı bir soru, çünkü DASK'ı anlatan her yazı "zorunludur, malikin borcudur" der ve orada durur. Poliçeyi kimin, hangi ekranda, hangi bilgilerle düzenleyeceğini; mevcut poliçenin var mı yok mu nasıl öğrenileceğini; yenilemeyi kaçırınca ne kaybedileceğini anlatmaz. Bu yazı tam olarak o boşluğu dolduruyor. DASK'ın neyi kapsayıp neyi kapsamadığını, kira kaybının neden dışarıda kaldığını DASK ve ev sahibinin sorumluluğu yazısında anlatmıştık; burada yalnızca işlemin kendisi var.
Bir uyarıyla başlayalım: 5 Eylül 2026'dan itibaren satışta poliçe alıcıya geçmiyor, tapu tescil tarihinde kendiliğinden sona eriyor. Yakın zamanda daire aldıysanız veya satmayı düşünüyorsanız, bu yazının ilgili bölümü sizin için en önemli kısım.
Başlamadan önce masanızda olması gerekenler
Poliçe düzenlemek, doğru bilgiler elinizdeyse yaklaşık yirmi dakikalık bir iştir. Eksik bir bilgi işlemi günlerce sürüncemede bırakır; o yüzden önce şu listeyi tamamlayın:
| Bilgi | Nereden bulunur |
|---|---|
| Tapu bilgileri: il, ilçe, mahalle, ada, parsel, bağımsız bölüm no | Tapu senedinin üzerinde; e-Devlet "Tapu Bilgileri Sorgulama" |
| UAVT adres kodu (10 haneli) | dask.gov.tr'deki adres kodu sorgulama aracı; e-Devlet "Adres No Öğrenme"; bina yöneticisi; herhangi bir sigorta acentesi |
| Brüt metrekare | Tapu brüt m²'yi göstermez; yönetim planı, kat mülkiyeti projesi veya site yönetimi verir |
| Yapı tarzı (betonarme / yığma / diğer) ve toplam kat sayısı | Bina ruhsatı; site yönetimi; sigortacı adres kodundan çoğunlukla otomatik çeker |
| İnşa / ruhsat yılı | Yapı ruhsatı; belediye imar müdürlüğü; site yönetimi |
| Kimlik bilgisi: TC kimlik no; yabancılar için yabancı kimlik no (99 ile başlar), vergi kimlik no veya pasaport no | Kimlik / pasaport; vergi no herhangi bir vergi dairesinden pasaportla alınır |
| E-posta ve telefon | Poliçe PDF'i e-postaya gelir; SMS'ler telefona |
Bu listeden en çok takılan kalem adres kodu. 2013'ten beri adres kodu olmadan DASK poliçesi düzenlenemiyor ve yurt dışındaki mülk sahibi bu on haneli numarayı hiç duymamış oluyor. Herhangi bir elektrik veya su faturasının üzerinde yazar; yoksa DASK'ın kendi sitesindeki sorgulama aracına il, ilçe, mahalle, sokak ve kapı numarasını girerek bulabilirsiniz.
İkinci en sık takılan kalem brüt metrekare. Poliçedeki teminat doğrudan bu rakamdan hesaplandığı için "aşağı yukarı 100" demek, hasar gününde teminatın eksik ödenmesi demektir. Rakamı bilmiyorsanız site yönetiminden yazılı isteyin; bu, yurt dışındaki malikler için zaten yaptığımız işlerden biri.
Adım 1: Mevcut bir poliçe var mı, ne zaman bitiyor?
Çoğu mülk sahibi bunu bilmez, çünkü poliçe ya önceki malik ya da bir kiracı tarafından yapılmış ve kimse süresini takip etmemiştir. Öğrenmenin üç yolu var:
- dask.gov.tr üzerinden poliçe sorgulama. Giriş gerektirmez. Adres kodu ile TC kimlik, yabancı kimlik veya vergi numaranızı girerek sorgularsınız; ayrıca yalnızca pasaport numarası ile de sorgulama sekmesi var. Sonuç ekranı sigortalının adını, poliçeyi düzenleyen acenteyi, bina bilgilerini, teminat tutarını ve başlangıç-bitiş tarihlerini gösterir. Yurt dışındaki malik için en pratik yol budur.
- e-Devlet. "Doğal Afet Sigortaları Kurumu" başlığı altında poliçe sorgulama, hasar ihbarı ve hasar sorgulama hizmetleri bulunur. Yalnızca giriş yapan kişinin adına düzenlenmiş poliçeleri gösterir; yabancı kimlik numarası olmayan bir malik e-Devlet'e giremez, o yüzden birinci yol daha kapsayıcıdır.
- Alo DASK 125. Çağrı merkezi Türkiye içinden aranır; yurt dışından arıyorsanız Türkiye'deki yöneticiniz veya acenteniz sizin yerinize sorabilir.
Sorgu sonucunda poliçe başkasının adına görünüyorsa iki ihtimal var. Daireyi 5 Eylül 2026'dan önce aldıysanız ve poliçe hâlâ eski malikin adına ise, sigorta şirketine bildirim yaparak zeyilname ile kendi adınıza aldırın; bunu bekletmenin bir faydası yok. Kiracınız kendi adına yaptırdıysa sorun değildir: DASK'ta poliçeyi yaptıran ("sigorta ettiren") ile mülk sahibi ("sigortalı") ayrı kişiler olabilir ve tazminat her durumda tapudaki hak sahibine ödenir.
Adım 2: Nereden yaptırılır?
DASK'ı Doğal Afet Sigortaları Kurumu'nun kendisi satmaz. Poliçeyi tüm sigorta şirketleri, acenteleri ve banka şubeleri DASK adına düzenler; hangi şirketten aldığınız fark etmez, teminat ve prim tarifeyle belirlenmiştir ve her yerde aynıdır. Fark yalnızca kanalın rahatlığındadır:
- Sigorta şirketlerinin ve acentelerin web siteleri. Kimlik numarası, adres kodu ve bina bilgileri girilir, prim ekranda hesaplanır, kartla ödenir, poliçe PDF olarak e-postaya gelir. Türkiye'de olmanız gerekmez.
- Karşılaştırma siteleri. Aynı akış; birden fazla şirketin teklifi görünür ama DASK primi tarifeyle sabit olduğundan "en ucuzunu bulmak" diye bir şey yoktur. Faydası, işlemi tek ekranda bitirmesidir.
- Banka mobil uygulamaları. Türk bankasında hesabınız varsa çoğu uygulamanın sigorta menüsünden dakikalar içinde düzenlenir; prim hesaptan çekilir.
- Bir acente aracılığıyla, uzaktan. Bilgileri e-posta veya mesajla gönderirsiniz, acente düzenler, primi havale edersiniz. Yabancı kartla ödeme yapamayan veya Türkiye'de hesabı olmayan malikler için en sağlam yol budur.
e-Devlet poliçe satmaz. Orada yalnızca sorgulama ve hasar hizmetleri vardır; "e-Devlet'ten DASK yaptırdım" diyen kişi aslında oradan bir sigorta şirketinin sitesine yönlendirilmiştir.
Yurt dışından yaptıracaklar için dürüst bir not: yabancı bankaların kartlarının Türk ödeme sistemlerinde kabul edilip edilmediği satıcıya göre değişir ve bunu resmî olarak söyleyen bir kaynak yok. Kartınız reddedilirse sorun sizde değildir; acente üzerinden havale ile ilerleyin.
Adım 3: Poliçeyi düzenlerken neye dikkat edilir?
Ekrandaki alanların çoğu adres kodundan otomatik dolar. Sizin kontrol etmeniz gereken üç şey var:
Brüt metrekare ve yapı tarzı doğru mu? Teminat, DASK'ın her ay Yİ-ÜFE'ye göre güncellediği metrekare birim maliyeti ile dairenin brüt metrekaresinin çarpımıdır ve bir üst sınırı vardır. Ekim 2026 tarifesinde:
| Kalem | Ekim 2026 değeri |
|---|---|
| Betonarme yapı için m² birim maliyeti | 12.039 TL |
| Diğer yapılar için m² birim maliyeti | 8.026 TL |
| Bir poliçenin azami teminatı | 2.552.268 TL |
Yani 100 m² brüt betonarme bir dairenin teminatı yaklaşık 1.203.900 TL olur. Metrekareyi eksik yazan malik, hasar gününde teminatı da eksik alır. Bu değerler her ayın birinde yeniden hesaplandığından poliçe yaptırırken DASK'ın kendi sayfasındaki güncel tabloya bakın; yürürlükteki poliçenizin teminatı da endeksle birlikte kendiliğinden yükselir, ek prim istenmez.
Prim neden komşunuzunkinden farklı? Prim, teminatın binde biri cinsinden belirlenen bir oranla hesaplanır ve oran, binanın bulunduğu deprem risk grubuna (yedi grup) ve yapı tarzına göre değişir. İstanbul'un yoğun yapılaşmış ilçelerinin çoğu en yüksek iki gruptadır. Üstüne üç düzeltme uygulanır: 2000 öncesi ruhsatlı binalarda %10 ek prim, en fazla üç katlı binalarda %10 indirim, sekiz ve daha fazla katlı binalarda %10 ek prim. DASK'ın kendi örneğiyle, 100 m² betonarme bir daire için yıllık prim en riskli grupta birkaç bin lira, en düşük grupta bunun dörtte biri kadardır. Kısacası prim, yıllık kira gelirinin yanında ihmal edilebilir bir kalemdir; ihmal edilen şey prim değil, takvimdir.
Sigorta ettiren kim, sigortalı kim? Poliçeyi sizin adınıza bir başkası, örneğin kiracınız, bina yöneticiniz veya bizim gibi bir mülk yönetimi ofisi düzenleyebilir. Bunun için vekâletname gerekmez; kimlik ve tapu bilgileriniz yeterlidir. "Sigortalı" alanında malikin adı olmalıdır. Hisseli tapularda her bağımsız bölüm için tek poliçe yapılır ve tazminat, kim ödemiş olursa olsun, tapudaki tüm hak sahiplerine hisseleri oranında ödenir.
Adım 4: Yenileme ve %20 indirim
Poliçe bir yıllıktır ve yenilemek malikin sorumluluğudur; sigorta şirketi hatırlatır ama yenilemez. Tarifeye göre poliçe süresinin bitiminden itibaren en geç 30 gün içinde yenilenirse prim %20 indirimli hesaplanır. Otuz gün geçtiğinde indirim kaybolur ve sıfırdan yeni poliçe düzenlenir. Süresi dolmadan, eski poliçe numarasıyla yenilemek de mümkündür ve en temiz yol budur.
Yurt dışındaki malikler için iki takvim kuralı öneriyoruz:
- Yenileme tarihini kiralama takviminizle aynı yere yazın. Ağustosta biten bir poliçe ve eylülde başlayan bir kira, kiracının elektrik aboneliği açtıramaması demektir; o hikâyeyi DASK ve ev sahibinin sorumluluğu yazısında anlatmıştık. Kiracı çıkarken yaptığınız teslim alma kontrolüne poliçe bitiş tarihini de ekleyin.
- Birden fazla mülkünüz varsa hepsini aynı tarihe çekin. Dağınık yenileme tarihleri, bir poliçenin unutulmasının en yaygın sebebidir. Yeni poliçe yaptırırken bitiş tarihini diğerleriyle hizalayın.
Alırken ve satarken: 5 Eylül 2026'dan sonra kural değişti
21 Ağustos 2026 tarihli Resmî Gazete'de yayımlanan değişiklikle Zorunlu Deprem Sigortası Genel Şartları'nın "menfaat sahibinin değişmesi" maddesi yeniden yazıldı ve yeni kural 5 Eylül 2026'da yürürlüğe girdi:
- Satışta poliçe alıcıya geçmez. Mevcut poliçe, tapuda tescilin yapıldığı tarihte kendiliğinden sona erer.
- Alıcı, tapu işleminden önce kendi adına poliçe yaptırmak zorundadır. Tapu müdürlüğü, işlem tarihinde geçerli bir poliçeyi sistemden kontrol eder; poliçesi olmayan alıcının tescili yapılmaz.
- Satıcı, kullanılmayan günlerin primini sigorta şirketine veya acentesine başvurarak iade alabilir.
- Miras gibi satış dışı el değiştirmelerde poliçe yeni malikle devam eder; yeni malik durumu öğrendiği tarihten itibaren 15 gün içinde sigortacıya bildirir ve şirket 24 saat içinde zeyilname düzenler.
Pratikte anlamı şu: daire alıyorsanız poliçeyi tapu randevusundan önce, yukarıdaki adımlarla kendi adınıza yaptırın; satıcının poliçesine güvenmeyin, o poliçe tapu günü bitecek. Daire satıyorsanız tapudan sonra acentenizi arayıp kalan günlerin iadesini isteyin; kimse size hatırlatmayacak. Satışın diğer masraflarını tapu harcı ve satış masrafları yazısında topladık.
Poliçenin sorulduğu yerler
Poliçe numaranızı şu işlemlerde isteyecekler; PDF'i telefonunuzda tutun:
- Tapu: 6305 sayılı Kanun'un 11. maddesi gereği tapu müdürlükleri, işlem tarihinde geçerli poliçe olmadan tescil yapamaz. Satış, ipotek ve diğer tescil işlemlerinin tamamı bu kapsamdadır.
- Elektrik ve su abonelikleri: Aynı madde, dağıtım şirketlerine yeni abonelikte ve abone değişikliğinde poliçeyi sistemden doğrulama yükümlülüğü verir. Kiracınızın taşınma gününü belirleyen kalem budur.
- Doğalgaz: Kanunda sayılmaz, ancak uygulamada bazı dağıtım şirketleri ister. Numarayı hazır bulundurun.
- Konut kredisi: Krediyle alınan konutta borçlu poliçe yaptırmazsa banka, bilgilendirdikten sonra poliçeyi kendisi düzenler ve kredi süresince yeniler; primi de size yansıtır.
Hasar olursa: 15 iş günü ve %2 muafiyet
Kimsenin ihtiyaç duymamasını dilediğimiz bölüm, ama yurt dışından yönetilen bir mülkte en çok zaman kaybettiren bölüm de bu:
- Hasarı öğrendiğiniz tarihten itibaren 15 iş günü içinde Alo DASK 125, dask.gov.tr veya e-Devlet üzerinden ihbar edin. Poliçe veya kimlik numarası, adres ve telefon yeterlidir.
- SMS ile dosya numarası gelir, bir eksper atanır ve daireyi malik veya temsilcisiyle birlikte inceler. Yurt dışındaysanız kapıyı açacak birinin olması gerekir; anahtar yönetimi bu yüzden uzaktaki malikler için mülk yönetiminin parçasıdır.
- Güncel tapu kaydı ve kimlik istenir; ipotekli dairede bankanın muvafakati eklenir.
- Her hasarda teminatın %2'si muafiyet olarak düşülür; 72 saat içindeki hasarlar tek hasar sayılır.
- Tazminat, tutar kesinleştikten sonra bir ay içinde tapudaki hak sahiplerine hisseleri oranında ödenir.
Yurt dışındaki malikler için açık bir uyarı: ödeme akışı SMS kodu ve banka şubesi üzerinden, yani Türkiye'de telefonu ve kimliği olan biri düşünülerek kurgulanmıştır. Yurt dışı IBAN'a ödeme yapılıp yapılamadığını gösteren resmî bir kaynak bulamadık; poliçenizi düzenleyen acenteye bunu baştan sorun ve Türkiye'deki bir temsilcinizin olmasını sağlayın. Hasar dosyası açmanın son sınırı, sözleşmenin bitiminden itibaren iki yıldır.
Primi kira gelirinden düşebilir misiniz?
Evet, gerçek gider yöntemini seçtiyseniz. Gelir İdaresi'nin 2026 kira geliri rehberi, kiraya verilen mal ve haklara ilişkin sigorta giderlerini indirilebilir giderler arasında sayar; DASK primi bu kalemdir. İstisnaya isabet eden kısmı düşülemez ve belgeleri beş yıl saklamanız gerekir. Götürü gider yöntemini seçtiyseniz ayrıca düşemezsiniz; %15'lik oran zaten tüm giderlerin yerine geçer. Hangi yöntemin size uyduğunu kira geliri vergisi rehberinde hesaplamıştık.
Tek sayfalık kontrol listesi
- Adres kodu, brüt m², yapı tarzı, ruhsat yılı, kat sayısı ve tapu bilgileri elimde.
- dask.gov.tr'de sorguladım: poliçe var mı, kimin adına, ne zaman bitiyor?
- Sigortalı alanında malikin adı yazıyor; hisseli tapuda tüm hak sahipleri tapuda görünüyor.
- Yenileme tarihi kira takvimimle ve diğer mülklerimle aynı hizada.
- Alıyorsam poliçeyi tapudan önce kendi adıma yaptırdım; satıyorsam kalan günlerin iadesini istedim.
- Poliçe PDF'i telefonumda; kiracıma ve yöneticime numarayı verdim.
- Türkiye'de kapıyı açacak ve hasar dosyasını takip edecek bir temsilcim var.
Bu listeyi yurt dışından takip etmek istemiyorsanız, poliçe sorgulama ve yenileme zaten kira tahsilatı ve sayaç devirleriyle birlikte yaptığımız rutin işlerden biri. Mülk yönetimi hizmetimize bakabilir ya da mülkünüzün bugünkü kira değerini öğrenmek için ücretsiz değerleme isteyebilirsiniz.
Bu maddeyi kapattınız mı? Yurt dışındaki ev sahiplerinin en sık atladığı on maddeyi tek listede topladık: ev sahibi kontrol listesi ile bir dakikada puanınızı görün, eksiklerinizi tek mesajla gönderin.