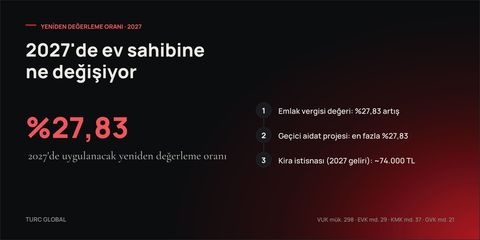
TÜİK 3 Kasım 2026'da ekim ayı üretici fiyatlarını açıkladı ve böylece gelecek yılın vergi, harç ve cezalarını belirleyen rakam da ortaya çıktı: yeniden değerleme oranı %27,83.
Haberlerde daha çok pasaport ve ehliyet harçları konuşuluyor. Evi kirada olan, başka şehirde ya da yurt dışında yaşayan bir malik için asıl sonuçlar üç yerde: 2027 emlak vergisi, apartman ve sitedeki aidat, kira gelirinin vergisiz kısmı.
Bu yazı rakamın açıklanmasından iki gün sonra yazıldı. Oranı Hazine ve Maliye Bakanlığı VUK genel tebliğiyle Resmî Gazete'de ilan eder; geçen yılki tebliğ 27 Kasım'da çıkmıştı, bu yılki 5 Kasım 2026 itibarıyla henüz yayımlanmadı. Oran bir tercih değil, hesaptır: Vergi Usul Kanunu mükerrer 298/B'ye göre Yİ-ÜFE'nin ekim ayı itibarıyla bir önceki yılın aynı dönemine göre ortalama artışıdır. Tebliğ, verinin söylediğini resmîleştirir.
Önce bir karışıklık: kira artış tavanı bu oran değil
Kira sözleşmesi yenilenirken uygulanabilecek en yüksek artış, TÜİK'in her ay açıkladığı on iki aylık ortalama TÜFE'dir; tüketici fiyatlarıdır, her ay değişir ve Türk Borçlar Kanunu'na dayanır. Yeniden değerleme oranı ise üretici fiyatlarından hesaplanır ve vergi kanunlarındaki tutarları günceller. Kiracınızla konuşurken %27,83'ü kira artışı için kullanmayın; o ayın tavanı kira artış oranı nasıl hesaplanır yazısında.
1. Emlak vergisi: 2027 değeri oranın tamamı kadar artıyor
Malikin cebine en çok dokunan değişiklik bu, haberlerin en çok karıştırdığı da bu.
Emlak Vergisi Kanunu'nun 29. maddesine göre, genel takdirin yapılmadığı yıllarda vergi değeri, bir önceki yılın değerinin aynı yıl için belirlenen yeniden değerleme oranında artırılmasıyla bulunur. Aralık 2025'e kadar metinde "yarısı nispetinde" yazıyordu; 7566 sayılı Kanun bu ibareyi kaldırdı. 2026 değerleri genel takdirden ve iki kat sınırından geldi (2026 emlak vergisi ve iki kat sınırı). Yeni formülün ilk uygulandığı yıl 2027.
| 2026 | 2027 | |
|---|---|---|
| Dairenin emlak vergisi değeri | 4.000.000 TL | 5.113.000 TL |
| Binde 2 konut vergisi | 8.000 TL | 10.226 TL |
| %10 kültür varlıklarına katkı payı | 800 TL | 1.023 TL |
| Yıllık toplam | 8.800 TL | 11.249 TL |
Kanun gereği değer bin liraya yuvarlanıyor (kesir atılıyor). Kendi 2026 değerinizi belediyenin e-belediye ekranındaki tahakkukta görebilirsiniz.
Bazı haberlerde geçen %13,92, oranın yarısıdır, yani eski kural. Bugün yalnızca değerli konut vergisinin eşiklerinde geçerli.
Bir çekince: aynı madde Cumhurbaşkanı'na artış oranını sıfıra kadar indirme ve bunu belediye gruplarına göre farklı yapma yetkisi veriyor. Böyle bir karar açıklanmadı; açıklanırsa bu yazıyı güncelleriz. Birinci taksit Mart-Mayıs, ikinci taksit kasım ayında; ödeme yolları emlak vergisi rehberinde.
2. Değerli konut vergisi: değer eşikten hızlı büyüyor
Bina vergi değeri belirli bir eşiği aşan konutlar ayrıca değerli konut vergisi öder. 2026 eşiği 17.711.000 TL. Kanunun 44. maddesine göre eşik her yıl oranın yarısı kadar, yani 2027 için %13,915 artar; bizim hesabımızla yaklaşık 20,2 milyon TL. Kesin tutarı Gelir İdaresi aralık sonunda yayımlar; Cumhurbaşkanı bu artışı oranın tamamına kadar çıkarabilir.
Sonuç şu: vergi değeri %27,83, eşik yaklaşık %13,9 artıyor. 2026'da eşiğin hemen altında kalan büyük ya da merkezî bir konut, kimse yeniden değerleme yapmadan 2027'de eşiği geçebilir.
3. Aidat: geçici işletme projesinde tavan %27,83
7579 sayılı Kanunla (yürürlük 22 Mayıs 2026) işletme projesini kat malikleri genel kurulu onaylıyor. Mevcut proje varsa yöneticinin hazırladığı geçici projedeki bedel, takvim yılı başından geçerli olmak üzere, bir önceki yıla ilişkin yeniden değerleme oranından fazla artırılamıyor (KMK md. 37 son fıkra). 2027 projeleri için bu oran %27,83; 2026'da %25,49'du.
Rakamla: mevcut projeye göre aylık 4.000 TL olan aidat, Ocak 2027'den itibaren geçici projeyle en fazla 5.113 TL olabilir. Daha fazlası için genel kurul kararı gerekir.
Bu bir tavan, hedef değil. Her kalemi tam %27,83 artıran bir proje, kanunun izin verdiği en yükseği kullanıyor demektir; gider kalemlerini sormanın yeri ocak-şubat toplantısıdır. Toplantıya gidemiyorsanız vekâletle oy ve iptal davası süreleri kat malikleri kurulu yazısında.
4. Kira geliri: 2027 istisnası yaklaşık 74.000 TL
Konut kira gelirinin bir kısmı her yıl gelir vergisinden istisnadır (GVK md. 21). 2026 gelirleri için, Mart 2027'de verilecek beyannamede, istisna 58.000 TL ve kesin. Yeni oran 2027 gelirlerinin istisnasını belirliyor.
GVK mükerrer 123'e göre tutar yeniden değerleme oranında artırılır ve %5'i aşmayan kesirler dikkate alınmaz: 58.000 TL × 1,2783 = 74.141 TL, yani yaklaşık 74.000 TL. Bu bizim hesabımız; kesin rakam genellikle 31 Aralık'ta yayımlanan tebliğle gelir ve Cumhurbaşkanı tutarı %50'ye kadar artırıp indirebilir. Gelir vergisi tarifesinin dilimleri de aynı kuralla güncellenir.
Değişmeyenler: istisna tutarını aşan kira beyan edilmez ya da eksik beyan edilirse istisna tamamen kaybedilir; kira banka üzerinden tahsil edilmelidir. Kirayı elden tahsil etmenin cezasının alt sınırları da her yıl bu oranla artıyor. Hesabın tamamı kira geliri vergisi rehberinde.
5. Satış ve miras: emlak vergisi değeri bir alt sınır
Emlak vergisi değeri yalnızca yıllık faturayı belirlemiyor. Satışta tapuda beyan edilen bedel bu değerin altında olmamalı; veraset vergisi de ölüm yılının emlak vergisi değeri üzerinden hesaplanıyor. İkisi de 1 Ocak 2027'de %27,83 yükseliyor.
İstanbul'daki dairelerin çoğunda 2026 vergi değeri hâlâ piyasa fiyatının epey altında; gerçek satış bedeli bu sınırı rahatça geçer ve asıl mesele tapuda gerçek satış bedeli beyanıdır. Mirasçılar içinse 2027'deki bir ölümde vergi matrahı 2026'dakinden yüksek olur; süreler ve istisnalar mirasla kalan ev yazısında.
Henüz belli olmayanlar
- Tebliğin kendisi. Kasım sonunda Resmî Gazete'de bekleniyor; rakamı veri belirliyor, tebliğ resmîleştiriyor.
- 2027'nin kesin tutarları. Kira istisnası, değerli konut eşiği, gelir vergisi dilimleri ve asgari cezalar ayrı tebliğlerle, genellikle 31 Aralık'ta yayımlanır.
- Emlak vergisi artışını indiren bir Cumhurbaşkanı kararı. 5 Kasım 2026 itibarıyla yok.
Mülk sahiplerini ilgilendiren her düzenlemeyi durumu ve kaynağıyla birlikte mevzuat takibi sayfamızda tutuyoruz; bu oran da bugünden itibaren orada.
Ne yapıyoruz, ne yapmıyoruz
Beyanname vermiyor, vergi danışmanlığı yapmıyoruz; bu işler mali müşavirin. Bizim yaptığımız, faturaların etrafındaki işler: evi kirada ve gözetim altında tutmak, değerini söylemek ve karar verdiğinizde satmak. Buradaki rakam ve kurallar 5 Kasım 2026 itibarıyla kontrol edildi.